


В чем валютный парадокс казахстанского бюджета
16.11.2026
Источник:
Forbes Kazakhstan
Может ли государство укреплять тенге и одновременно терять бюджетные доходы
Бюджет Казахстана частично финансируется за счет продажи долларов из Национального фонда. Эти продажи способствуют укреплению тенге, а укрепление тенге приводит к сокращению части доходов, на которые рассчитывал бюджет. В 2027 году это противоречие может стать более значимым.При формировании бюджета на 2026 год исходили из курса 540 тенге за доллар. Как сообщил депутатам в сентябре первый вице-министр национальной экономики Азамат Амрин, из-за укрепления тенге бюджет недополучил более 700 млрд тенге НДС на импорт.
Укрепление тенге обычно объясняют рыночными факторами: высокими ценами на нефть и притоком иностранных инвестиций в тенговые облигации. Однако при таком объяснении упускается важный момент: государство само оказывает влияние на валютный рынок, продавая значительные объемы долларов, в том числе для финансирования бюджета.
Как государство влияет на предложение долларов
Ранее я рассказывала, как Национальный банк одновременно зеркалирует две разные операции. Доллары из фонда конвертируются для финансирования бюджетных трансфертов, хотя их продажа на рынок может быть отложена. Отдельно от этого банк продает резервные доллары, чтобы изъять тенге, выпущенные для покупки золота на внутреннем рынке. Если учесть также обязательную продажу валютной выручки квазигосударственных компаний, становится очевидно, что государство играет значительную роль в формировании предложения долларов на внутреннем валютном рынке.Масштаб этих операций хорошо виден на примере первых четырех месяцев 2026 года.
Продажи валюты, связанные с государством, и оборот KASE, январь — апрель 2026 года*
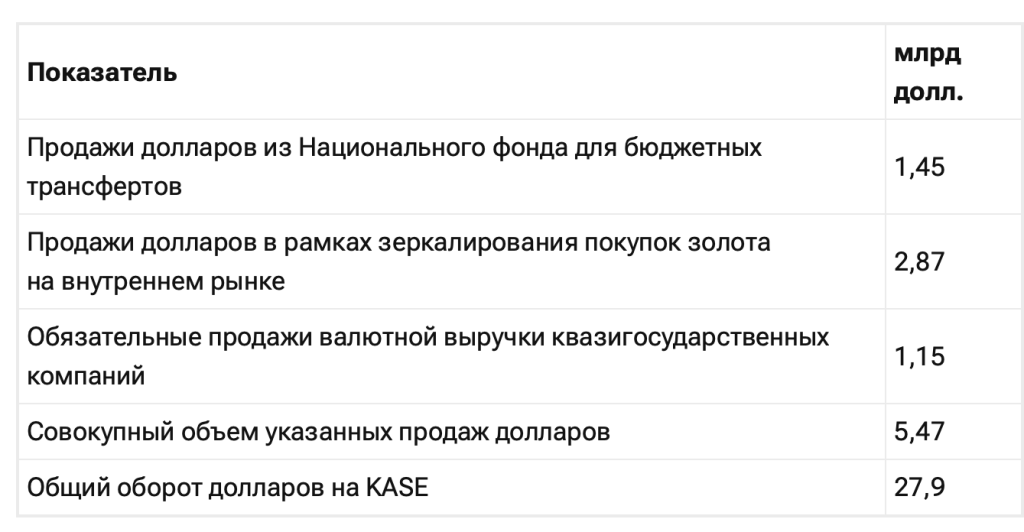
*Наименования строк уточнены автором; совокупный объем трех категорий продаж рассчитан автором. Значения округлены. Общий оборот торгов приведен для сопоставления масштабов и не входит в сумму продаж.
Совокупный объем этих продаж составил $5,47 млрд, что эквивалентно примерно 20% долларового оборота KASE за январь — апрель 2026 года. Это сопоставление показывает масштаб операций, но не позволяет оценить их вклад в укрепление тенге. Для сравнения: за аналогичный период 2025 года объем таких продаж составлял около $6,25 млрд. При этом в первые четыре месяца 2026 года тенге укрепился: среднемесячный курс доллара снизился примерно с 508 тенге в январе до 469 тенге в апреле. Таким образом, хотя объем государственных продаж долларов значителен, сам по себе он не объясняет динамику обменного курса.
В октябре Национальный банк приобрел у Национального фонда $910 млн для последующей продажи на валютном рынке с учетом рыночной ситуации. Кроме того, он приобрел на бирже $568 млн для Единого накопительного пенсионного фонда (ЕНПФ). Финансирование бюджета и продажа соответствующей валюты на рынке могут быть разнесены во времени. Национальный банк подчеркивает, что его операции не направлены на поддержание определенного курса, но в сообщении от 2 ноября указывает на необходимость учитывать фундаментальные факторы, определяющие курс тенге, и предотвращать резкие спекулятивные колебания при проведении валютных операций.
Как укрепление тенге влияет на бюджет
Наиболее очевидно влияние обменного курса на бюджетные поступления проявляется через НДС на импорт. При неизменных долларовых ценах и объемах импорта укрепление тенге снижает стоимость импортируемых товаров в национальной валюте, а следовательно, и налогооблагаемую базу.По моим расчетам на основе отчета Министерства финансов об исполнении бюджета за девять месяцев 2026 года, поступления по НДС на импорт оказались примерно на 504 млрд тенге ниже плана. Это около 73% общего недобора по НДС в 686 млрд тенге. Эти данные показывают, что основная часть недобора пришлась на импорт, но не позволяют определить, какая его доля связана с укреплением тенге. Поэтому их нельзя напрямую сопоставлять с оценкой Амрина, который говорил о потерях из-за курсовой разницы.
С января 2026 года базовая ставка НДС выросла с 12 до 16%, в том числе для налогооблагаемого импорта. При прочих равных более высокая ставка увеличивает поступления, а укрепление тенге уменьшает стоимость импорта, с которой взимается налог. Поэтому поступления могут одновременно быть выше, чем были бы при прежней ставке, и ниже бюджетного плана, рассчитанного исходя из более слабого тенге. Недобор относительно плана в таком случае не означает отсутствия дополнительных доходов от повышения ставки.
Здесь возникает потенциальный механизм обратной связи. Продажа долларов на валютном рынке может способствовать укреплению тенге, что, в свою очередь, снижает поступления от НДС на импорт по сравнению с ситуацией, в которой курс оставался бы неизменным. Если это приводит к дополнительной потребности в финансировании бюджета, государство может покрыть ее за счет трансфертов из Национального фонда, заимствований или сокращения расходов. В случае использования дополнительных средств Национального фонда может потребоваться дальнейшая продажа долларов на валютном рынке.
Однако недобор по НДС сопровождался превышением плана по другим статьям. По тем же данным, поступления от экспортных пошлин на сырую нефть превысили план примерно на 331 млрд тенге, а поступления от налога на добычу полезных ископаемых без учета нефтяного сектора — примерно на 554 млрд тенге. Превышение плана по этим двум статьям — около 885 млрд тенге — оказалось больше общего недобора по НДС.
Почему это особенно важно для бюджета на 2027 год
В 2027 году взаимосвязь между бюджетом, валютным курсом и операциями Национального фонда становится еще более значимой по трем причинам.Во-первых, существенно увеличивается объем трансфертов из Национального фонда в бюджет. В 2027 году предусмотрено 4,43 трлн тенге против 2,77 трлн тенге в 2026 году. По курсу 480 тенге за доллар это эквивалентно примерно $9,2 млрд. Однако эта сумма не означает, что весь соответствующий объем долларов будет продан на валютном рынке в течение того же периода: Национальный банк может распределять продажи во времени или откладывать их с учетом рыночной ситуации. Целевой трансферт в размере 2 трлн тенге был утвержден указом президента № 1545 от 2 ноября 2026 года.
Во-вторых, сохраняются риски для бюджетных поступлений, связанные с обменным курсом. При представлении бюджета на 2027 год Азамат Амрин называл расчетный курс 480 тенге за доллар. Прогноз предполагает примерно такой же курс до 2029 года. Однако в конце октября 2026 года доллар стоил около 454 тенге. Если тенге сохранит свои позиции, поступления от НДС на импорт могут оказаться ниже предусмотренных бюджетом при прочих равных условиях.
В-третьих, прогноз предполагает снижение цен на нефть. В расчетах на 2027 год заложена цена Brent на уровне $70 за баррель против ожидаемых $85 в 2026 году. Если тенге останется сильным на фоне снижения нефтяных цен, бюджет может столкнуться с сокращением поступлений, зависящих от валютного курса, при одновременном ослаблении поддержки со стороны сырьевых доходов.
Кто выигрывает, а кто проигрывает
Укрепление тенге выгодно потребителям и предприятиям, использующим импортные товары и оборудование, поскольку снижает их стоимость в национальной валюте и может сдерживать инфляцию. При этом операции Национального фонда могут оказывать разнонаправленное влияние на инфляцию: продажи долларов поддерживают тенге, тогда как финансируемые трансфертами бюджетные расходы увеличивают внутренний спрос. Председатель Национального банка Тимур Сулейменов предупреждал, что значительные изъятия из Национального фонда усиливают инфляционное давление и ограничивают возможности для снижения базовой ставки.В то же время экспортеры и отечественные производители, конкурирующие с импортом, могут оказаться в менее выгодном положении. Поэтому снижение отдельных бюджетных поступлений вследствие укрепления тенге само по себе не означает, что ослабление национальной валюты было бы предпочтительным.
Что это означает для бюджетной политики
Национальный банк не должен управлять курсом ради налоговых поступлений. Но решения о том, сколько средств брать из Нацфонда и как их конвертировать, и прогноз доходов бюджета сейчас рассматриваются так, будто они не связаны. Из этой связи следуют три практических вывода.Во-первых, при выборе способа покрыть недобор — дополнительный трансферт из Нацфонда или заимствования — важна не только стоимость денег. Трансферт требует продажи долларов на валютном рынке. Заимствования в тенге могут обходиться дороже, но не предполагают такой продажи. Исключение — покупка государственных облигаций нерезидентами за валюту.
Во-вторых, прежде чем реагировать на недобор бюджетных доходов, нужно понимать, какая его часть связана с изменением обменного курса. Для этого бюджетным документам полезно показывать чувствительность доходов к курсу при неизменной цене нефти. Если часть недобора вызвана укреплением тенге, к которому причастны и продажи самого государства, дополнительные изъятия из Нацфонда отчасти усиливают проблему.
В-третьих, отложенные продажи валюты Нацфонда не исчезают, а переносятся. В 2027 году, когда трансферты вырастут на 60%, это стоит учитывать при оценке бюджетных рисков.