


Активы банковского сектора приблизились к рекордным 76 триллионам теңге
30.09.2026
Банки Казахстана
Источник:
Banker.kz
Практически 90% активов концентрирует ведущая десятка БВУ РК
К 1 августа 2026 года совокупные активы БВУ РК достигли рекордных 75,6 трлн тг, увеличившись с начала года на 6,9%, или на 4,9 трлн тг. При этом 89% общей суммы пришлось на десятку крупнейших банков страны: 67,1 трлн тг, плюс 6,2%, или плюс 3,9 трлн тг, с начала года.Лидером по темпам роста активов среди топ-10 БВУ РК стал Отбасы банк: сразу плюс 16,8%, или плюс 873,1 млрд тг, до 6,1 трлн тг. Это более чем вдвое выше среднего показателя по банковскому сектору. Для справки: ссудный портфель Отбасы банка достиг 4,6 трлн тг, увеличившись с начала года на 13,4% (или на 540,9 млрд тг — рекордный показатель по банковскому сектору). При этом качество ссудного портфеля фининститута остаётся безупречным: доля кредитов с просрочкой платежей более 90 дней (NPL 90+) составила всего 0,1%, против 4,12% в среднем по БВУ РК.
Напомним: Отбасы банк — национальный институт развития, который специализируется на системе жилищно-строительных сбережений, предоставляя населению возможность накопить средства на приобретение собственного жилья с поддержкой государства и получить ипотечный заём по выгодной ставке. Линейка кредитных продуктов банка также охватывает целый ряд специализированных программ: «Наурыз», «Наурыз Жұмыскер», «Наурыз Әскери», «Отау», женскую ипотеку «Ұмай», «Зелёную ипотеку», «Асыл Мекен», «С дипломом в село», региональные жилищные программы и прочие. Отметим: в перспективе Отбасы банк планирует расширить линейку продуктов за счёт исламской ипотеки.
Второе место по темпам роста активов занял Freedom Bank: плюс 14,9%, до 3 трлн тг. Ссудный портфель фининститута составил 1,1 трлн тг, сократившись с начала года на 1,3%. Доля NPL 90+ достигла 2,9%.
Замыкает тройку лидеров Kaspi Bank: плюс 11,1%, до 10,5 трлн тг. Ссудный портфель банка достиг 8,1 трлн тг, увеличившись с начала года на 0,1%, а доля NPL 90+ составила 6,82%.
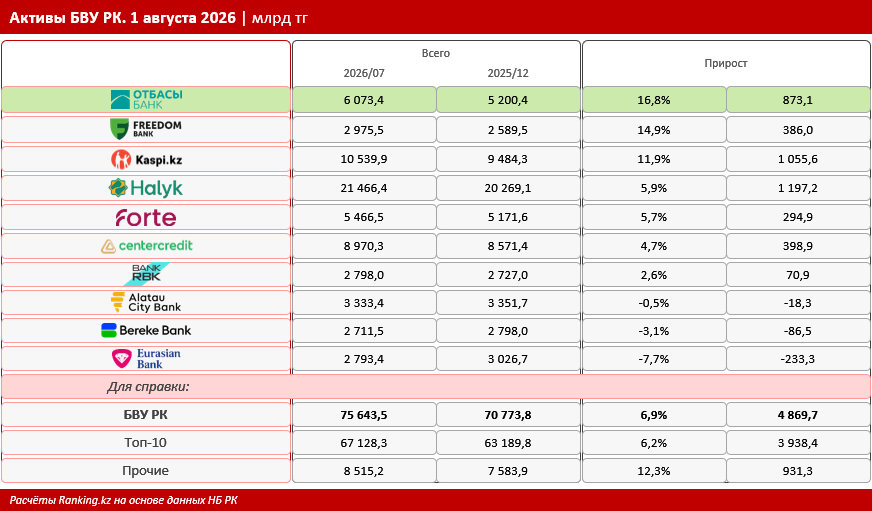
Положительную динамику активов продемонстрировали ещё четыре банка из топ-10: Halyk Bank (плюс 5,9%), ForteBank (плюс 5,7%), Банк ЦентрКредит (плюс 4,7%) и Bank RBK (плюс 2,6%).
У трёх фининститутов активы сократились: у Alatau City Bank — на 0,5%, у Bereke Bank — на 3,1%, у Евразийского банка — на 7,7%.
Совокупные активы остальных БВУ РК, не входящих в топ-10, увеличились на 12,3%, или на 931,3 млрд тг, достигнув 8,5 трлн тг.
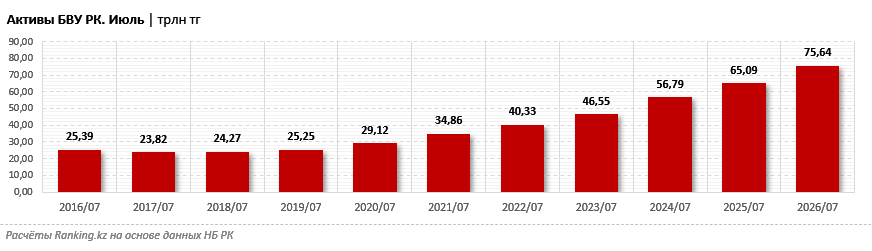
Для справки: за год, то есть в сравнении с 1 августа 2025-го, активы банковского сектора Казахстана выросли на 16,2%, за пять лет — в 2,2 раза, за десятилетие — сразу втрое.
Отдельно отметим: на фоне значительного роста качество активов казахстанских банков улучшается, что признают и международные аналитики. Так, 4 сентября 2026 года S&P Global Ratings повысило оценку отраслевого риска банковского сектора РК с группы 7 до группы 6 и пересмотрело прогноз по экономическому риску со «Стабильного» на «Позитивный». Это продолжает тенденцию улучшения оценок банковского сектора, наблюдавшуюся в 2021, 2023 и 2024 годах.
Повышение оценки отраслевого риска аналитики связывают с усилением банковского регулирования и надзора, благодаря которому, по оценке S&P, Казахстан опережает другие страны региона — Узбекистан, Кыргызстан, Армению и Азербайджан.
Среди ключевых мер агентство выделяет регулярную оценку качества активов банков и ограничение рисков, особенно в быстрорастущем сегменте розничного кредитования. По мнению аналитиков, эти меры способствуют укреплению финансовой стабильности, в том числе в периоды экономических спадов.
Напомним: в Казахстане были объединены в единый ежегодный надзорный цикл SREP, AQR и надзорное стресс-тестирование, охватывающие более 85% активов банковского сектора. SREP позволяет комплексно оценивать риски и качество управления банком, AQR проверяет качество его активов и достаточность резервов, стресс-тестирование показывает устойчивость банка к неблагоприятным экономическим сценариям.
Для справки: рентабельность банковских активов (ROA) в РК на 1 августа 2026 года составила 3,5% (на 1 января 2026 года — 4,2%).