

Рост казахстанского страхового рынка скрывает проблемы отдельных направлений
28.10.2026
Источник:
Ranking
Страховой рынок Казахстана продолжает расти, однако за положительными финансовыми показателями скрываются существенные различия в развитии отдельных видов страхования. Основным источником роста стали пенсионные аннуитеты, тогда как поступления по ряду других направлений, связанных с защитой жизни, здоровья и имущества, сокращаются. Такая ситуация ставит под вопрос устойчивость развития добровольного страхования за пределами наиболее прибыльных для страховщиков направлений.
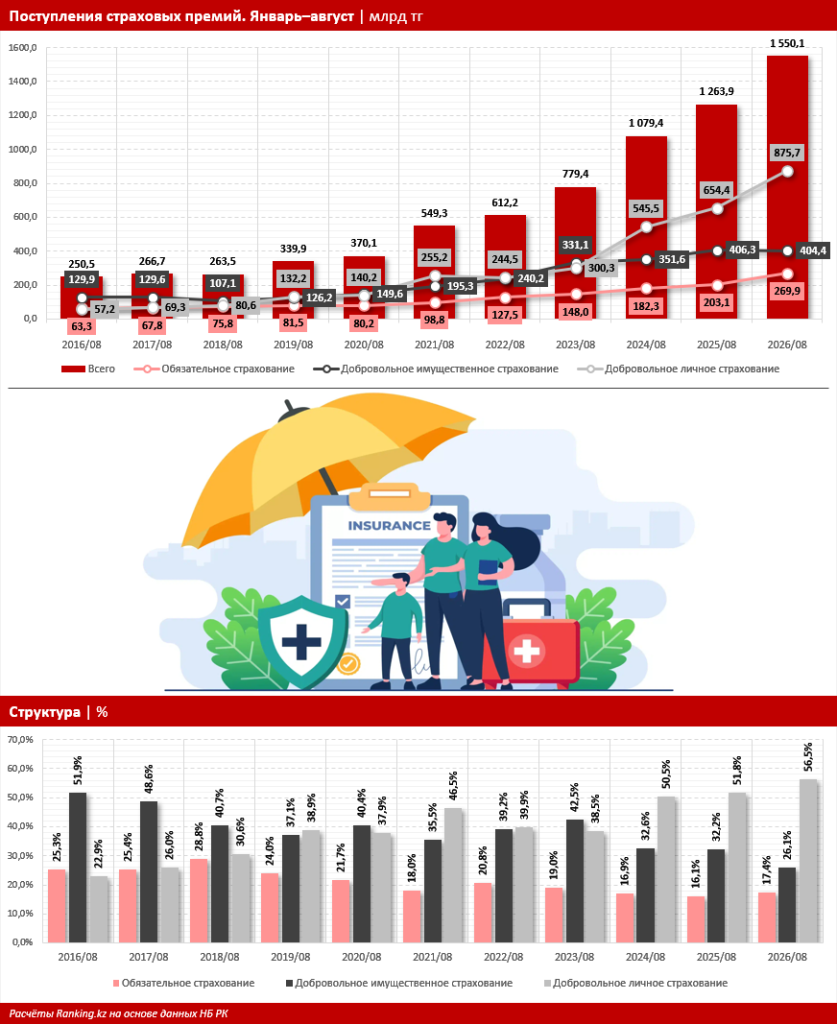
По итогам января–августа 2026-го казахстанским страховым компаниям поступило 1,6 трлн тг страховых премий — на 22,6% больше, чем за аналогичный период прошлого года (1,3 трлн тг). За десятилетие показатель увеличился более чем в 6 раз: в январе–августе 2016-го поступления составляли 250,5 млрд тг. Последние годы рынок демонстрировал высокие, но неравномерные темпы роста. Так, за восемь месяцев 2024-го объём поступлений страховых премий увеличился на 38,5%, за аналогичный период 2025-го — на 17,1%, а в текущем году рост вновь ускорился.
Основная часть поступлений приходится на добровольное страхование, однако за последний год его доля сократилась с 83,9% до 82,6%, тогда как удельный вес обязательного страхования вырос с 16,1% до 17,4%. За десять лет структура рынка изменилась ещё существеннее. В январе–августе 2016 года на обязательное страхование приходилось 25,3% всех премий, на добровольное имущественное страхование — 51,9%, на добровольное личное страхование — 22,9%. К аналогичному периоду 2026-го доля личного страхования выросла до 56,5%, тогда как удельный вес имущественного страхования сократился до 26,1%. Причём только за последний год имущественное страхование потеряло 6,1 п. п.
Изменение структуры рынка связано с разной динамикой страховых премий. За январь–август текущего года поступления по обязательному страхованию увеличились на 32,9%, до 269,9 млрд тг, а по добровольному личному страхованию — на 33,8%, до 875,7 млрд тг. В то же время добровольное имущественное страхование оказалось единственным из трёх основных направлений, продемонстрировавшим сокращение: на 0,5%, до 404,4 млрд тг. Годом ранее ситуация была иной: обязательное страхование показало рост на 11,4%, добровольное личное страхование — на 20%, добровольное имущественное страхование — на 15,6%.
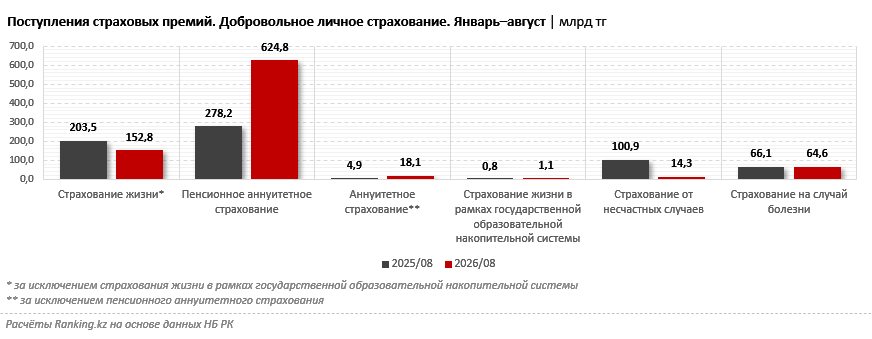
Наиболее заметные изменения произошли в структуре добровольного личного страхования. Из 875,7 млрд тг поступлений в январе–августе 2016 года сразу 624,8 млрд тг, или 71,3%, обеспечили пенсионные аннуитеты. За год объём премий по ним вырос в 2,2 раза, тогда как по обычному страхованию жизни поступления премий уменьшились на 24,9%, до 152,8 млрд тг. Ещё более резкое сокращение наблюдалось в страховании от несчастных случаев: на 85,8%, до 14,3 млрд тг. Поступления премий по страхованию на случай болезни уменьшились на 2,3%, до 64,6 млрд тг. Помимо пенсионных аннуитетов, единственным из перечисленных направлений, продемонстрировавшим рост, стало страхование выезжающих за рубеж: на 19,8%, до 3,8 млрд тг. Однако его доля в добровольном личном страховании составила всего 0,4%.
Стремительный рост поступлений страховых премий по пенсионному аннуитетному страхованию во многом связан с переводом пенсионных накоплений из ЕНПФ в компании по страхованию жизни для получения регулярных выплат. По данным Ассоциации финансистов Казахстана, за первое полугодие 2026-го объём таких переводов увеличился на 92,9%, до 292,8 млрд тг. При этом рынок пенсионных аннуитетов отличается высокой концентрацией: на три крупнейшие компании суммарно пришлось 78,2% всех поступлений по этому виду страхования. Таким образом, динамика наиболее быстрорастущего направления добровольного страхования в значительной степени определяется деятельностью всего нескольких страховщиков.
Сокращение поступлений премий по страхованию от несчастных случаев сопровождалось резким уменьшением количества заключённых договоров. По данным Агентства РК по регулированию и развитию финансового рынка, за январь–август 2026 года их общее число в Казахстане сократилось на 31,7%, до 11,8 млн. Главным фактором стало уменьшение количества договоров страхования от несчастных случаев на 77,5%. Регулятор связывает это с введением ограничения агентских комиссий по страховкам, связанным с банковскими займами, до 10% от страховой премии. Ранее продажа таких полисов приносила посредникам более высокое вознаграждение, поэтому изменение правил могло существенно снизить заинтересованность в их оформлении.
Отрицательная динамика наблюдается и в добровольном имущественном страховании. Поступления премий по страхованию автомобилей уменьшились на 5%, до 61,4 млрд тг, по страхованию грузов — на 27%, до 10,4 млрд тг, по страхованию от прочих финансовых убытков — на 20,2%, до 23,5 млрд тг. Сокращение также затронуло страхование профессиональной ответственности (на 11,3%), страхование займов (на 7,6%) и титульное страхование (на 9,5%). При этом крупнейшая категория — страхование имущества — продемонстрировала рост всего на 1,8%, до 206,3 млрд тг. Более заметно увеличились премии по страхованию гражданско-правовой ответственности: на 5,8%, до 65,3 млрд тг. Поступления премий по страхованию водного транспорта выросли более чем в 2 раза, до 4,7 млрд тг. Однако положительная динамика отдельных направлений не смогла компенсировать сокращение премий в других категориях.
Главная задача страхового рынка Казахстана заключается в том, чтобы добровольное страхование развивалось не только за счёт пенсионной системы и сопутствующих банковских услуг. Зависимость продаж от таких механизмов делает отдельные направления уязвимыми к изменениям регулирования и условий кредитования. Устойчивое развитие рынка требует более широкого распространения самостоятельных страховых продуктов, которые граждане и бизнес будут выбирать исходя из собственных потребностей, а не в связи с оформлением других финансовых услуг.
По итогам января–августа 2026-го казахстанским страховым компаниям поступило 1,6 трлн тг страховых премий — на 22,6% больше, чем за аналогичный период прошлого года (1,3 трлн тг). За десятилетие показатель увеличился более чем в 6 раз: в январе–августе 2016-го поступления составляли 250,5 млрд тг. Последние годы рынок демонстрировал высокие, но неравномерные темпы роста. Так, за восемь месяцев 2024-го объём поступлений страховых премий увеличился на 38,5%, за аналогичный период 2025-го — на 17,1%, а в текущем году рост вновь ускорился.
Основная часть поступлений приходится на добровольное страхование, однако за последний год его доля сократилась с 83,9% до 82,6%, тогда как удельный вес обязательного страхования вырос с 16,1% до 17,4%. За десять лет структура рынка изменилась ещё существеннее. В январе–августе 2016 года на обязательное страхование приходилось 25,3% всех премий, на добровольное имущественное страхование — 51,9%, на добровольное личное страхование — 22,9%. К аналогичному периоду 2026-го доля личного страхования выросла до 56,5%, тогда как удельный вес имущественного страхования сократился до 26,1%. Причём только за последний год имущественное страхование потеряло 6,1 п. п.
Изменение структуры рынка связано с разной динамикой страховых премий. За январь–август текущего года поступления по обязательному страхованию увеличились на 32,9%, до 269,9 млрд тг, а по добровольному личному страхованию — на 33,8%, до 875,7 млрд тг. В то же время добровольное имущественное страхование оказалось единственным из трёх основных направлений, продемонстрировавшим сокращение: на 0,5%, до 404,4 млрд тг. Годом ранее ситуация была иной: обязательное страхование показало рост на 11,4%, добровольное личное страхование — на 20%, добровольное имущественное страхование — на 15,6%.
Наиболее заметные изменения произошли в структуре добровольного личного страхования. Из 875,7 млрд тг поступлений в январе–августе 2016 года сразу 624,8 млрд тг, или 71,3%, обеспечили пенсионные аннуитеты. За год объём премий по ним вырос в 2,2 раза, тогда как по обычному страхованию жизни поступления премий уменьшились на 24,9%, до 152,8 млрд тг. Ещё более резкое сокращение наблюдалось в страховании от несчастных случаев: на 85,8%, до 14,3 млрд тг. Поступления премий по страхованию на случай болезни уменьшились на 2,3%, до 64,6 млрд тг. Помимо пенсионных аннуитетов, единственным из перечисленных направлений, продемонстрировавшим рост, стало страхование выезжающих за рубеж: на 19,8%, до 3,8 млрд тг. Однако его доля в добровольном личном страховании составила всего 0,4%.
Стремительный рост поступлений страховых премий по пенсионному аннуитетному страхованию во многом связан с переводом пенсионных накоплений из ЕНПФ в компании по страхованию жизни для получения регулярных выплат. По данным Ассоциации финансистов Казахстана, за первое полугодие 2026-го объём таких переводов увеличился на 92,9%, до 292,8 млрд тг. При этом рынок пенсионных аннуитетов отличается высокой концентрацией: на три крупнейшие компании суммарно пришлось 78,2% всех поступлений по этому виду страхования. Таким образом, динамика наиболее быстрорастущего направления добровольного страхования в значительной степени определяется деятельностью всего нескольких страховщиков.
Сокращение поступлений премий по страхованию от несчастных случаев сопровождалось резким уменьшением количества заключённых договоров. По данным Агентства РК по регулированию и развитию финансового рынка, за январь–август 2026 года их общее число в Казахстане сократилось на 31,7%, до 11,8 млн. Главным фактором стало уменьшение количества договоров страхования от несчастных случаев на 77,5%. Регулятор связывает это с введением ограничения агентских комиссий по страховкам, связанным с банковскими займами, до 10% от страховой премии. Ранее продажа таких полисов приносила посредникам более высокое вознаграждение, поэтому изменение правил могло существенно снизить заинтересованность в их оформлении.
Отрицательная динамика наблюдается и в добровольном имущественном страховании. Поступления премий по страхованию автомобилей уменьшились на 5%, до 61,4 млрд тг, по страхованию грузов — на 27%, до 10,4 млрд тг, по страхованию от прочих финансовых убытков — на 20,2%, до 23,5 млрд тг. Сокращение также затронуло страхование профессиональной ответственности (на 11,3%), страхование займов (на 7,6%) и титульное страхование (на 9,5%). При этом крупнейшая категория — страхование имущества — продемонстрировала рост всего на 1,8%, до 206,3 млрд тг. Более заметно увеличились премии по страхованию гражданско-правовой ответственности: на 5,8%, до 65,3 млрд тг. Поступления премий по страхованию водного транспорта выросли более чем в 2 раза, до 4,7 млрд тг. Однако положительная динамика отдельных направлений не смогла компенсировать сокращение премий в других категориях.
Главная задача страхового рынка Казахстана заключается в том, чтобы добровольное страхование развивалось не только за счёт пенсионной системы и сопутствующих банковских услуг. Зависимость продаж от таких механизмов делает отдельные направления уязвимыми к изменениям регулирования и условий кредитования. Устойчивое развитие рынка требует более широкого распространения самостоятельных страховых продуктов, которые граждане и бизнес будут выбирать исходя из собственных потребностей, а не в связи с оформлением других финансовых услуг.