

Поручительство по кредитам ухудшило кредитную историю почти 3 млн казахстанцев
31.07.2026
Кредитование
Источник:
Казинформ
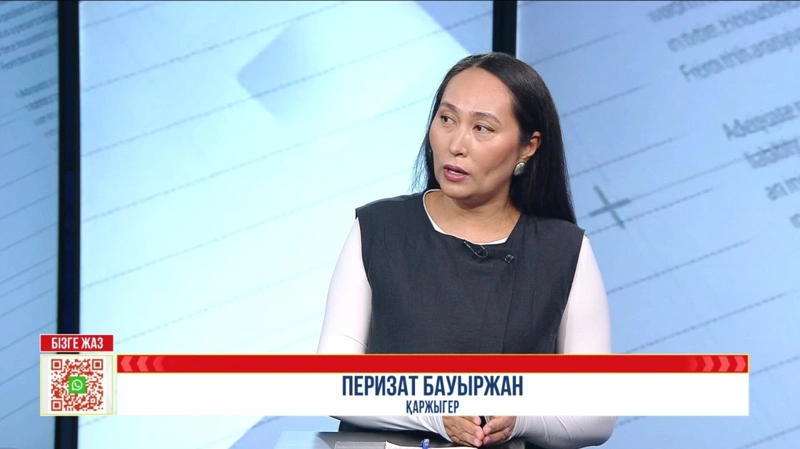
Чем отличается поручитель от созаемщика? Что важно учитывать, прежде чем подписывать кредитные документы по просьбе близких? Об этом в эфире программы «Бүгін Live» на телеканале Jibek Joly рассказала финансист Перизат Бауыржан, передает корреспондент агентства Kazinform.
По ее словам, основное различие между поручителем и созаемщиком заключается в объеме ответственности. Созаемщик наравне с основным заемщиком обязан погашать кредит, а его доход учитывается при оформлении займа. Поручитель же несет ответственность только в случае, если основной заемщик перестает исполнять свои обязательства.
Финансист отметила, что просрочки по кредиту основного заемщика отражаются и на созаемщике. В такой ситуации могут быть заблокированы банковские счета, ухудшается кредитная история и даже вводятся ограничения на выезд за границу.
— Если вы приходите в банк с поручителем, вам могут отказать в выдаче кредита. Если же вы выступаете с созаемщиком, шанс получить заем сохраняется. По данным Национального банка на 22 мая 2026 года, заявки на ипотеку подали 191 тысяча человек, из которых одобрение получили лишь 23%. Часть остальных не смогла оформить ипотеку, поскольку ранее согласилась стать поручителями или созаемщиками, — сказала Перизат Бауыржан.
По словам эксперта, обязательства по чужому кредиту могут стать серьезным препятствием при попытке оформить собственный заем.
— Если основной заемщик в течение 3-5 месяцев задерживает ежемесячные платежи хотя бы на 4-5 дней, это негативно отражается и на кредитной истории созаемщика. В результате он может лишиться возможности получить кредит на срок до 10 лет, а в отдельных случаях — навсегда, — пояснила она.
Перизат Бауыржан также призвала не путать статус созаемщика с контактным лицом, указанным в кредитном договоре. Контактное лицо не несет ответственности по кредиту, тогда как созаемщик, подписав договор, принимает на себя все обязательства вместе с основным заемщиком.
— Подпись под кредитным договором означает принятие ответственности. Если основной заемщик увеличил доход и в течение года исправно погашал кредит без просрочек, по решению кредитного комитета созаемщик может быть освобожден от обязательств. В некоторых случаях для этого потребуется уплатить комиссию или подтвердить доход основного заемщика, — отметила финансист.
Она добавила, что внутренние требования банков различаются. Некоторые финансовые организации не позволяют исключить созаемщика или поручителя из обязательств в течение первого года после оформления кредита.
По данным эксперта, сегодня в Казахстане около 1,5 млн человек имеют просроченные кредиты. Из них примерно 900 тысяч случаев связаны с созаемщиками. В результате кредитная история почти 3 млн казахстанцев оказалась испорченной.