

МВФ предупредил о рисках для рынков из-за ИИ, кибератак и роста доходности облигаций
Финансовая система пока выдерживает потрясения, но сочетание всех трех рисков может привести к кризису
В докладе Международного валютного фонда (МВФ) Global Financial Stability Report выделяется три основных риска, которые в краткосрочной перспективе могут стать катализаторами мирового финансового кризиса: пересмотр ожиданий от развития искусственного интеллекта, резкий рост доходностей государственных облигаций и кибератаки на финансовую инфраструктуру. При этом опасность заключается не столько в каждом из этих факторов по отдельности, сколько в их способности усиливать уже существующие уязвимости.
Мировые финансовые рынки пока остаются устойчивыми, однако их стабильность может оказаться обманчивой. МВФ предупреждает: если условия изменятся, распродажи активов и сокращение кредитования могут усилить первоначальный шок и привести к более серьезным экономическим последствиям.
Что произойдет, если ожидания от ИИ не оправдаются
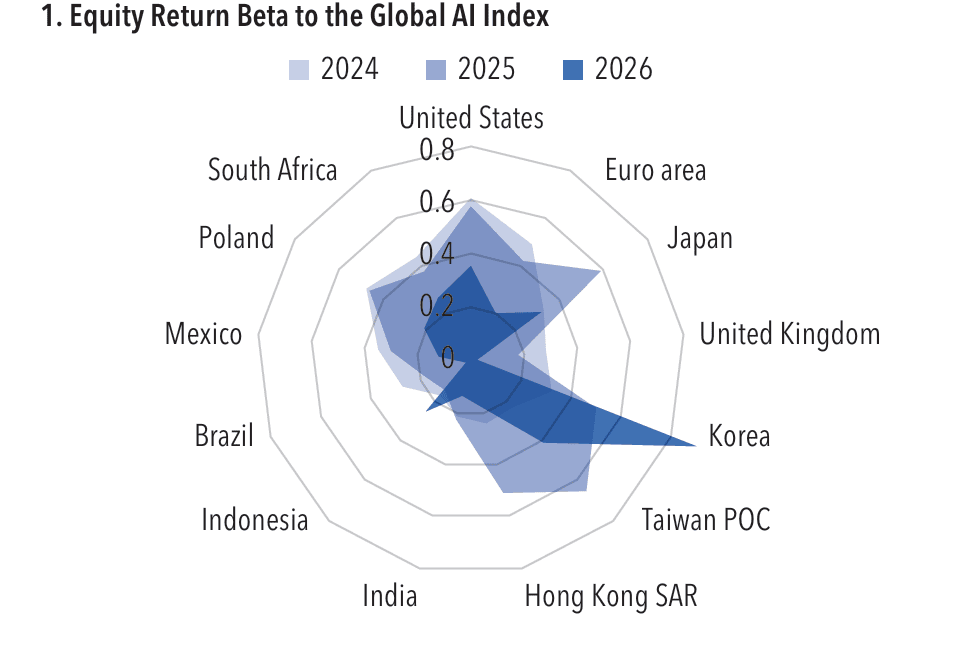
Один из основных рисков связан с инвестиционным бумом вокруг искусственного интеллекта. Пока высокие прибыли крупнейших компаний технологического сектора поддерживают стоимость их акций. Однако если ожидаемый рост производительности и доходов окажется слабее прогнозов, инвесторы могут пересмотреть оценки отрасли.
МВФ обращает внимание на несколько факторов, способных привести к кризису: концентрацию инвестиций в ограниченном числе компаний, растущую долговую нагрузку и взаимосвязанные схемы финансирования. Их сочетание может привести к тому, что падение котировок ИИ-компаний, в случае, если ожидания от их роста не оправдаются, будет сопровождаться сокращением инвестиций в технологическую инфраструктуру, ухудшением условий заимствования и снижением спроса в смежных отраслях.
Фонд смоделировал неблагоприятный сценарий, при котором пересмотр ожиданий от ИИ совпадает с перебоями в энергетических поставках и напряженностью на рынках облигаций. В рамках этого сценария доходности краткосрочных и долгосрочных облигаций увеличиваются соответственно на 1,5 и 3 процентных пункта (п.п.). Это приводит к резкому ужесточению финансовых условий и удорожанию заимствований для компаний и государств.
Последствия для мировой экономики в таком сценарии оказываются значительными. Рост мирового ВВП в первые два года был бы примерно на 3% ниже базовой траектории, глобальная безработица выросла бы на 3,5 п.п., а инфляция к 2027 году оказалась бы более чем на 4 п.п. выше базового прогноза. Банковская система в целом сохранила бы устойчивость, но ее запас прочности уменьшился бы: совокупный показатель достаточности капитала первого уровня снизился бы примерно на 1,5 п.п. – до 11,5%.
Дорогие гособлигации и дешевые премии за риск
Еще одна потенциальная проблема возникает на рынке суверенного долга. Доходности американских казначейских облигаций остаются высокими, однако премии, которые инвесторы требуют за владение более рискованными государственными бумагами, сократились. Такое сочетание вызывает у МВФ опасения: участники рынка могут недооценивать вероятность будущих потерь.
Доходность американских гособлигаций служит ориентиром для стоимости заимствований во всем мире. Когда она растет, инвесторы могут предпочесть относительно надежные активы США более рискованным облигациям развивающихся стран. Чтобы привлечь капитал, таким государствам приходится предлагать более высокую доходность, что увеличивает стоимость привлечения новых займов и рефинансирования старых долгов. Поэтому особенно уязвимы фронтирные экономики – страны с относительно небольшими и менее развитыми финансовыми рынками, многие из которых зависят от внешнего финансирования. В первой половине 2026 года на фронтирные экономики пришлось почти 20% размещений суверенных облигаций развивающихся рынков.
В отчете МВФ обращает на себя внимание необычное сочетание: доходность десятилетних гособлигаций США превышает 4,5%, но премии за риск по облигациям развивающихся стран остаются низкими. Это означает, что инвесторы пока сравнительно мало требуют за принятие дополнительного риска. По оценке МВФ, исторически подобная комбинация встречалась редко: последний раз сопоставимая ситуация наблюдалась в 2007 году. Если настроения на рынках изменятся, приток капитала может ослабнуть, а странам с небольшими валютными резервами станет сложнее обслуживать и рефинансировать долги.
У некоторых развивающихся экономик ситуация осложняется сокращением валютных резервов. Среди стран, у которых показатель достаточности резервов находился ниже 100%, его медианное значение снизилось с 72% в первом квартале 2026 года до 63% во втором.
Дополнительная проблема – непрозрачные способы привлечения финансирования за пределами традиционного рынка облигаций. По мнению МВФ, недостаток информации о таких операциях затрудняет оценку реальной долговой нагрузки государств и может подорвать доверие инвесторов при ухудшении рыночных условий.
Кибератаки становятся системным риском
МВФ выделяет киберугрозы как самостоятельный источник риска для финансовой стабильности. По мере цифровизации финансовых услуг банки, платежные системы и другие участники рынка становятся все сильнее связаны между собой. Поэтому атака на отдельного поставщика технологий или критически важную инфраструктуру может затронуть сразу множество организаций.
Особую тревогу фонда вызывает сокращение времени между раскрытием программной уязвимости и ее использованием злоумышленниками. Согласно докладу, в более чем 70% (на 20 п.п. больше, чем годом ранее) зафиксированных в 2026 году случаев обнаружения программных уязвимостей у поставщиков ПО практически не оставалось времени для устранения проблемы до начала кибератаки.
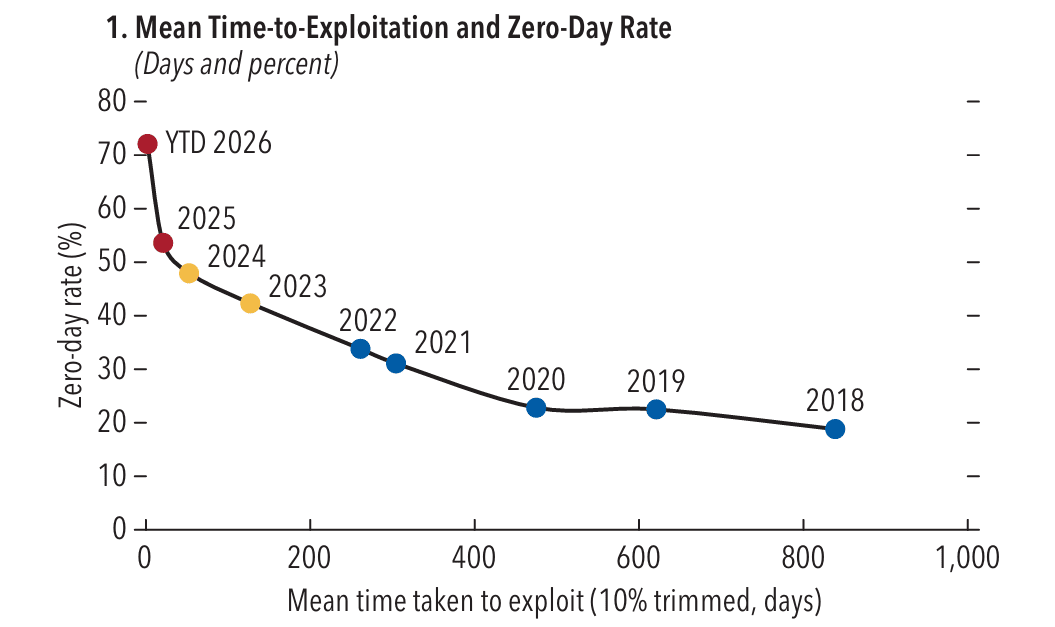
МВФ также отмечает двойственную роль передовых моделей искусственного интеллекта: они могут помогать защищать сети, но одновременно предоставляют злоумышленникам более мощные инструменты для подготовки атак. В результате финансовым организациям необходимо не только быстрее устранять уязвимости, но и обеспечивать непрерывную работу критически важных сервисов, контролировать внешних поставщиков технологий и регулярно проверять устойчивость инфраструктуры.
Другие риски
МВФ также выделяет риски, которые усилились за последнее время, и, хотя не являются основными, могут также внести вклад в начало кризиса на рынках.
В частности, отдельный раздел доклада посвящен токенизации финансовых активов. Развитие токенизации также создает дополнительные риски, связанные с технологической инфраструктурой, использованием заемных средств и несовпадением сроков активов и обязательств. На нынешнем этапе МВФ оценивает системные риски токенизации как ограниченные, но предупреждает, что по мере распространения технологии они могут увеличиваться.
Другой риск может быть связан с деятельностью хедж-фондов. Одна из наиболее примечательных тенденций, отмеченных МВФ, – рост их роли на рынке казначейских облигаций США. Доля хедж-фондов в объеме находящихся в обращении американских гособлигаций увеличилась примерно с 4% в 2022 году до 9% в 2025 году. По оценке МВФ, хедж-фонды способны передавать стресс своим основным кредиторам – банкам и другим финансовым посредникам, которые предоставляют им финансирование и кредитное плечо. Таким образом, проблемы одного сегмента рынка могут затронуть более широкую финансовую систему.
Главный риск – сочетание нескольких потрясений
Основной вывод МВФ заключается в том, что устойчивость мировых финансовых рынков может оказаться менее прочной, чем кажется на первый взгляд. Главная угроза заключается не столько в отдельных потрясениях, сколько в их возможном совпадении с накопившимися проблемами — высокой долговой нагрузкой, чрезмерным использованием заемных средств и нехваткой ликвидности.
При таком сочетании коррекция на одном рынке способна распространиться на другие, повысить стоимость заимствований и ограничить доступ бизнеса и населения к кредитам. Поэтому, несмотря на нынешнюю устойчивость финансовой системы и удовлетворительные результаты стресс-тестов, регуляторам важно не дожидаться кризиса, а заранее укреплять устойчивость банков и рынков, повышать прозрачность финансовых операций и снижать риски, связанные с государственным долгом и развитием ИИ.